Publicado em · Atualizado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
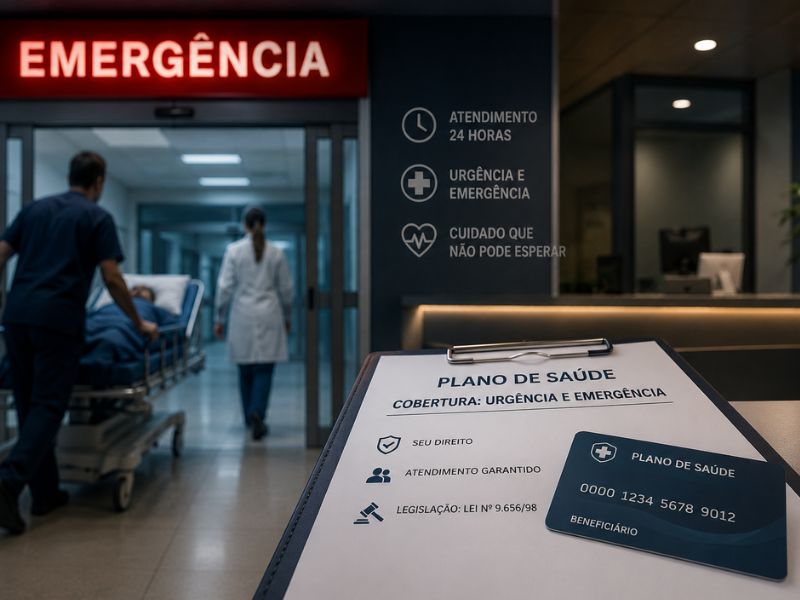
Em situações de urgência ou emergência, a necessidade de atendimento médico não pode esperar. Por isso, é comum surgir a dúvida: o plano de saúde deve cobrir tratamentos de urgência e emergência?
A resposta depende de fatores como o tipo de plano contratado, o período de carência, a natureza do atendimento e a cobertura prevista no contrato. A legislação estabelece regras específicas para esses casos, que podem ser diferentes daquelas aplicadas aos procedimentos eletivos.
Entender essas regras pode ajudar o beneficiário a identificar quando uma negativa de atendimento ou de cobertura merece ser analisada com maior atenção.
O plano de saúde é obrigado a cobrir urgência e emergência?
De modo geral, os planos de saúde devem observar as regras legais e regulatórias aplicáveis aos atendimentos de urgência e emergência, respeitando a segmentação assistencial contratada e as condições previstas para cada modalidade de plano.
A Lei nº 9.656/1998 estabelece cobertura obrigatória para situações de emergência e urgência e prevê prazo máximo de 24 horas de carência para esses atendimentos nos contratos submetidos à legislação.
A Agência Nacional de Saúde Suplementar (ANS) também informa que, nos planos contratados a partir de 2 de janeiro de 1999 ou adaptados à Lei nº 9.656/1998, a carência máxima para urgência e emergência é de 24 horas.
Isso não significa, porém, que todo atendimento considerado urgente pelo paciente terá necessariamente a mesma extensão de cobertura. É necessário verificar a definição jurídica da situação, a segmentação assistencial contratada e as demais carências que eventualmente ainda estejam em curso.
Por isso, uma negativa apresentada de forma genérica deve ser analisada considerando as circunstâncias concretas do atendimento.
Qual é a diferença entre urgência e emergência?
Embora os termos sejam frequentemente utilizados como sinônimos no dia a dia, a legislação dos planos de saúde estabelece conceitos distintos.
O que é emergência?
Nos termos do artigo 35-C da Lei nº 9.656/1998, são consideradas situações de emergência aquelas que implicam risco imediato de vida ou de lesões irreparáveis para o paciente, caracterizado em declaração do médico assistente.
Nessas circunstâncias, a necessidade de atendimento está relacionada à preservação da vida ou à prevenção de consequências graves e irreversíveis.
O que é urgência?
Para fins da legislação de saúde suplementar, são consideradas situações de urgência aquelas resultantes de acidentes pessoais ou de complicações no processo gestacional.
A distinção é importante porque as regras de cobertura podem variar conforme a natureza do evento e o tipo de plano contratado.
Como funciona a carência para urgência e emergência?
A carência é o período que pode ser exigido após a contratação do plano antes que determinadas coberturas possam ser utilizadas.
Para os planos sujeitos à Lei nº 9.656/1998, a carência máxima para situações de urgência e emergência é de 24 horas.
Isso significa que, depois de transcorridas 24 horas do início da vigência do contrato, a análise da cobertura de urgência e emergência deve observar as regras correspondentes ao tipo de plano contratado.
Entretanto, o cumprimento dessas 24 horas não significa, isoladamente, que qualquer internação hospitalar estará automaticamente coberta. Também precisam ser considerados a segmentação assistencial e eventual carência ainda vigente para internação.
Por essa razão, afirmar simplesmente que “o plano nunca pode negar emergência” pode representar uma simplificação. É necessário verificar quando o contrato começou, quais carências foram cumpridas, qual é a segmentação do plano e qual tratamento foi necessário.
O que acontece quando o paciente ainda está em período de carência?
A situação exige atenção porque a cobertura durante a carência pode ser diferente daquela existente após o cumprimento dos períodos previstos no contrato e na legislação.
Segundo a ANS, quando um atendimento de emergência ocorre em plano hospitalar durante a carência para internação, a cobertura é equiparada àquela prevista para o segmento ambulatorial, não garantindo internação além das primeiras 12 horas.
Também existem regras próprias para situações de urgência decorrentes de acidente pessoal e para complicações no processo gestacional. Por isso, a origem do atendimento precisa ser analisada juntamente com a documentação médica, o contrato e a segmentação contratada.
Quando houver negativa ou interrupção do atendimento, é recomendável solicitar a justificativa formal da operadora e guardar os documentos relacionados ao caso.
O tipo de plano influencia a cobertura?
Sim. A segmentação assistencial do plano é um dos elementos centrais da análise.
Um plano exclusivamente ambulatorial possui cobertura diferente daquela oferecida por um plano hospitalar. O plano de referência, por sua vez, reúne coberturas ambulatoriais e hospitalares e possui regras próprias.
Nos planos ambulatoriais, a ANS informa que os atendimentos de emergência são limitados às primeiras 12 horas. Procedimentos exclusivos da cobertura hospitalar não integram essa segmentação.
Nos planos com cobertura hospitalar, as internações podem estar abrangidas, observadas as condições contratuais e as carências aplicáveis.
No plano de referência, a cobertura assistencial de urgência e emergência é integral após 24 horas do início da vigência do contrato.
Por isso, antes de avaliar uma negativa, é importante identificar exatamente qual modalidade de plano foi contratada.
O plano pode negar internação após um atendimento de emergência?
Essa é uma das situações que mais geram dúvidas entre beneficiários.
A possibilidade de cobertura da internação depende, entre outros fatores, do tipo de plano, do cumprimento da carência hospitalar e da natureza do atendimento.
Durante a carência para internação, determinadas situações de emergência em plano hospitalar podem ter cobertura equiparada à segmentação ambulatorial, sem garantia de internação além das primeiras 12 horas.
Por outro lado, quando o beneficiário possui cobertura hospitalar e a respectiva carência já foi cumprida, uma negativa de internação relacionada ao quadro emergencial precisa ser analisada à luz do contrato, da indicação médica e das normas aplicáveis.
Também é importante verificar se o procedimento indicado possui relação com a situação de urgência ou emergência ou se, apesar de ter sido solicitado durante o atendimento, possui natureza distinta.
O relatório médico pode ser especialmente relevante para esclarecer a condição clínica e a necessidade de continuidade do tratamento.
O que fazer diante de uma negativa de atendimento de urgência ou emergência?
Quando existe necessidade imediata de atendimento, a prioridade deve ser a preservação da saúde do paciente. Paralelamente, sempre que possível, é importante documentar adequadamente a negativa.
- Solicite a justificativa da negativa, preferencialmente por escrito;
- guarde protocolos de atendimento e números de solicitação;
- mantenha cópia da prescrição e dos relatórios médicos;
- guarde exames e documentos relacionados ao atendimento;
- verifique a data de contratação e o período de carência do plano;
- confira qual é a segmentação assistencial contratada;
- guarde documentos que indiquem a necessidade de internação ou continuidade do tratamento;
- preserve comprovantes de eventuais despesas realizadas em razão da impossibilidade de utilização da rede do plano.
Esses documentos podem ser importantes para compreender a situação e avaliar as medidas administrativas ou judiciais eventualmente cabíveis.
O relatório médico é importante?
Sim. A documentação médica pode ser fundamental para demonstrar a natureza da situação, a necessidade do tratamento e os riscos de eventual adiamento.
Quando possível, o relatório pode indicar:
- o diagnóstico ou hipótese diagnóstica;
- a situação clínica apresentada;
- o tratamento indicado;
- a necessidade de realização imediata;
- os riscos relacionados à demora;
- a necessidade de internação;
- a necessidade de continuidade do tratamento.
Nos casos de emergência, a própria Lei nº 9.656/1998 faz referência à caracterização mediante declaração do médico assistente.
O documento médico não garante automaticamente a cobertura, mas fornece elementos relevantes para avaliar a adequação da negativa.
É possível questionar judicialmente uma negativa?
Dependendo das circunstâncias, uma negativa de cobertura pode ser submetida à análise do Poder Judiciário.
Isso pode ocorrer, por exemplo, quando existe controvérsia sobre a caracterização da urgência ou emergência, a abrangência da cobertura contratada, a aplicação das regras de carência ou a necessidade de internação.
A análise judicial deve considerar a documentação médica, o contrato, a justificativa apresentada pela operadora e as normas aplicáveis ao caso.
Em situações nas quais há necessidade imediata de tratamento, também pode ser avaliada a possibilidade de pedido de tutela de urgência, conforme os requisitos previstos no Código de Processo Civil.
A concessão desse tipo de medida depende da análise judicial. Não é possível assegurar previamente determinada decisão ou resultado.
Por isso, a existência de uma negativa não significa automaticamente que haverá obrigação judicial de cobertura. Da mesma forma, uma negativa apresentada pela operadora não deve ser considerada correta apenas por ter sido formalmente emitida.
O que analisar antes de contestar uma negativa do plano?
Antes de definir uma providência, alguns pontos ajudam a organizar a análise:
- Data de contratação: verificar quando o plano entrou em vigor e quais regras são aplicáveis.
- Carência: identificar quais períodos já foram cumpridos e quais ainda estavam em curso.
- Segmentação: conferir se o plano possui cobertura ambulatorial, hospitalar, referência ou outra combinação.
- Natureza do atendimento: verificar se a situação se enquadra como urgência ou emergência segundo os critérios legais.
- Indicação médica: analisar o relatório e a prescrição para compreender a necessidade do tratamento.
- Motivo da negativa: identificar exatamente qual justificativa foi apresentada pela operadora.
- Necessidade de continuidade: avaliar se o tratamento ou a internação precisa prosseguir para evitar agravamento do quadro.
Essa avaliação ajuda a diferenciar uma discussão relacionada à cobertura contratual de situações em que determinada limitação decorre das próprias regras de segmentação ou carência.
Dúvidas frequentes sobre urgência e emergência no plano de saúde
O plano de saúde pode exigir carência para atendimento de emergência?
Para contratos sujeitos à Lei nº 9.656/1998, a carência máxima para situações de urgência e emergência é de 24 horas. A extensão da cobertura, entretanto, deve ser analisada conforme a segmentação e as demais carências aplicáveis.
Depois de 24 horas o plano precisa cobrir qualquer tratamento?
Não necessariamente. O cumprimento da carência de 24 horas não significa cobertura irrestrita de qualquer tratamento. É necessário verificar a segmentação contratada, as demais carências, a cobertura prevista e a natureza do atendimento.
Uma emergência pode exigir internação?
Sim. A necessidade de internação pode surgir durante um atendimento de emergência. A cobertura dependerá, entre outros fatores, da segmentação do plano e do cumprimento da carência aplicável à internação.
Plano ambulatorial cobre internação de emergência?
O plano exclusivamente ambulatorial não inclui cobertura hospitalar. A ANS informa que o atendimento de emergência nessa segmentação é limitado às primeiras 12 horas, e procedimentos exclusivos da cobertura hospitalar não integram o plano.
O que fazer se a operadora não informar o motivo da negativa?
O beneficiário pode solicitar a justificativa formal da negativa e guardar o protocolo de atendimento. Essa documentação pode ser relevante para reclamação administrativa ou análise jurídica posterior.
O plano pode negar atendimento porque o procedimento é caro?
O custo do tratamento, isoladamente, não define se existe ou não cobertura. É necessário analisar a indicação médica, o contrato, a segmentação e as regras legais e regulatórias aplicáveis.
Plano de saúde deve cobrir urgência e emergência: o que considerar?
Os planos de saúde estão sujeitos a regras específicas para atendimentos de urgência e emergência, mas a extensão da cobertura pode variar conforme a modalidade contratada, o período de carência e as características do caso.
Por isso, diante de uma negativa, é importante não analisar apenas a palavra “emergência” utilizada no atendimento. Devem ser considerados o diagnóstico, a indicação médica, a data de contratação do plano, as carências, a segmentação assistencial e a justificativa apresentada pela operadora.
Quando o atendimento é necessário para preservar a saúde do paciente, a documentação médica e os registros da negativa podem ser fundamentais para compreender a situação e avaliar as providências cabíveis.
No âmbito do Direito da Saúde, situações envolvendo negativa de atendimento de urgência ou emergência exigem análise individualizada, pois diferenças na contratação, na carência e no quadro clínico podem modificar a aplicação das regras de cobertura.
Conteúdo publicado em: 26/08/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados